Недавно прошла новость: китайские поставщики останавливают отгрузки редкозёмов в США. Рынок дёрнулся, USA Rare Earth подскочила, посыпались тревожные заголовки. Но чтобы понять, что это значит для инвестора, надо разделить два события, которые пресса смешивает в кашу. Одно — мягкое и тактическое. Второе — жёсткое и структурное.
Событие первое: сентябрьская самоприостановка (мягкое)
4 сентября Reuters сообщил: часть китайских поставщиков сама, добровольно, отказывается отгружать редкозёмы американским покупателям — несмотря на действующие экспортные лицензии. Это не государственный запрет. Это «самоцензура» бизнеса.
Триггер конкретный, и бот его упустил: в начале августа Китай ввёл санкции против Responsible Business Alliance — американской организации, следящей за цепочками поставок. После этого горстка китайских поставщиков перестала отгружать в США.
Причины по источникам Reuters: страх ответных мер Пекина, если будут активно «кормить» американскую промышленность, и риск, что материал перепродадут запрещённому конечному пользователю — тогда накажут самого поставщика. Один источник назвал четыре таких случая отказа.
Реакция рынка узкая: USA Rare Earth дёрнулась на теме, MP Materials и Critical Metals в фокусе, но широкий рынок почти не шевельнулся. Это торговля новостью в одном секторе, а не системное событие.
Событие второе: июньский госконтроль (жёсткое)
Вот что структурно важнее. 22 июня Китай официально внёс в свой список экспортного контроля MP Materials и USA Rare Earth — плюс восемь американских фирм из дронов, робототехники, аэрокосмоса.
Что это запрещает: китайским экспортёрам нельзя поставлять этим компаниям товары двойного назначения. И обход через третьи страны тоже заблокирован — запрет распространяется на кого угодно в любой стране.
Это ответ на эскалацию: за две недели до того Пентагон добавил китайские фирмы в чёрный список по секции 1260H, а G7 договорились к 2030 году сократить долю импорта редкозёмов из одной страны ниже 60% — прямой удар по китайской монополии.
Разница между двумя событиями простая. Сентябрьское — обратимое, тактическое, снимается одним звонком перед саммитом. Июньское — государственная политика, которая так просто не откатывается.
Зеркальный ход США — и цены на пике
Это не только Китай давит на США — США давят в ответ. MP Materials прекратила экспорт сырья в Китай. Результат: цены на неодим и празеодим (NdPr — металлы для сверхсильных магнитов) взлетели до максимума за два с лишним года.
Почему это работает: поставки MP в последние три года давали 7–9% китайского производства оксидов из руды. Убрав их, США больно кольнули даже китайскую цепочку. Обоюдное перекрытие — обе стороны используют редкозёмы как оружие.
Кто пострадал сильнее — не США, а Япония
Важный контекст масштаба. Пока США теряют «часть» поставок, Япония получила удар жёстче: экспорт тербия из Китая в Японию за январь–август — ноль, против 20 тонн годом ранее. Иттрий −98%, галлий −65%.
И под давлением не только «редкозёмы вообще», а конкретные материалы с военным применением: иттрий, вольфрам и фосфид индия — та самая InP-цепочка, с которой мы начинали разбор оптических лазеров ещё весной. Круг замкнулся: узкие места критических материалов бьют по всему — от магнитов до оптики для дата-центров.
Масштаб зависимости — почему это вообще проблема
Китай — около 70% мировой добычи редкозёмов и порядка 90% переработки. США почти полностью зависят от Китая в переработанных редкозёмах и магнитах. Даже MP Materials, добывающая в США на Mountain Pass, исторически отправляла концентрат на переработку в Китай — это и есть слабое место, которое Пекин давит.
В ответ США выстраивается быстро. USA Rare Earth 3 сентября закрыла сделку с Serra Verde из Бразилии — единственным крупным производителем всех четырёх тяжёлых магнитных редкозёмов вне Азии. Плюс американский пакет на развитие внутренней цепочки. Это тезис «десырьевизации от Китая» в действии.
Главная развилка — саммит Си–Трамп 24 сентября
Всё это происходит перед визитом Си Цзиньпина в Вашингтон 24 сентября. Редкозёмы — в повестке. Есть признаки тактического торга: после двух месяцев паузы Китай отправил в США 27 тонн иттрия в июле, некоторые американские фирмы получили лицензии после долгого ожидания, ожидая ещё одобрений «под саммит».
То есть сентябрьская самоприостановка — это и рычаг, и разменная монета. Два сценария: договорятся — напряжение спадёт, акции редкоземы откатят; эскалация продолжится — структурный дефицит и высокие цены надолго.
Что это значит для инвестора
Три вывода.
Первое: не путайте шум и структуру. Сентябрьская новость — тактическая, обратимая, торгуется на эмоции. Июньский госконтроль и обоюдное перекрытие с США — структурный сдвиг, который никуда не денется даже при хорошем саммите.
Второе: это подтверждает тезис о критических материалах как о bottleneck, который мы ведём с весны — от InP-лазеров до меди. Тот же принцип: смотреть на узкое место, а не на бенефициара. Прямые имена темы — MP Materials, USA Rare Earth, Critical Metals — но они уже волатильны и торгуются на новостях, а не на фундаменте.
Третье: главный риск для лонга по РЗМ-акциям — сам саммит 24 сентября. Если стороны разрядят обстановку, спекулятивная премия из этих акций уйдёт быстро. Входить в тему прямо перед бинарным событием — это ставка на исход переговоров, а не на фундамент.
За чем следить: исход саммита 24 сентября, динамика цен NdPr, и прогресс американской цепочки (Serra Verde, переработка MP на своих мощностях). Структурный тренд — за десырьевизацией от Китая, но путь будет через резкую волатильность на каждом заголовке.
Ключевые бенефециары:
1. MP Materials — №1: уже получил $150M именно на HREE-сепарацию на Mountain Pass. Самый вероятный получатель сильнейшей поддержки из-за масштаба+оборонного замка (DoD крупнейший акционер).
2. Ucore Rare Metals — №2: строит тяжёлую сепарацию с нуля в Луизиане ($18.4M DoD), движет Dy/Tb в тест.
3 USA Rare Earth Inc — стратегически самый агрессивный на тяжёлые (Round Top + покупка Serra Verde в Бразилии), $1.6B CHIPS.
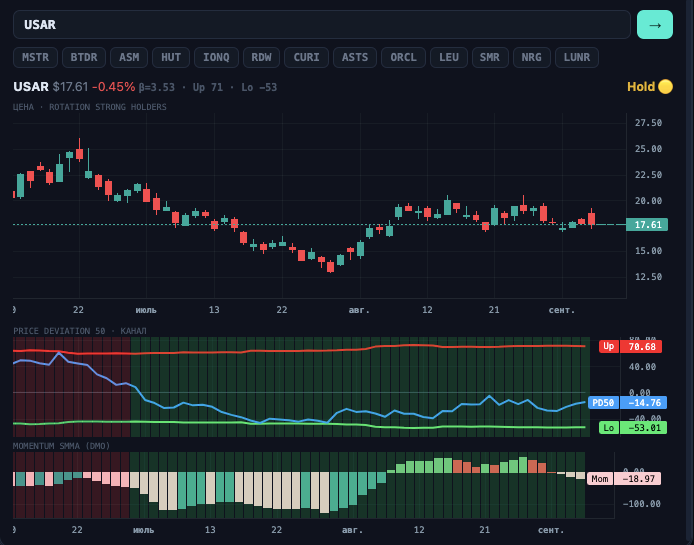
Думаю, стоит немного выждать моментум и можно из этой тройки добавить в портфель $USAR.
О покупке будет дополнительно сообщено позже.
Пока нет комментариев. Будьте первым!