В этом месяце будет 2 ключевых события, и оба пройдут в следующие 10 дней
Китай начал прогрев перед переговорами и тормозит поставки редкоземельных металлов и магнитов перед саммитом, который пройдёт 24 сентября.
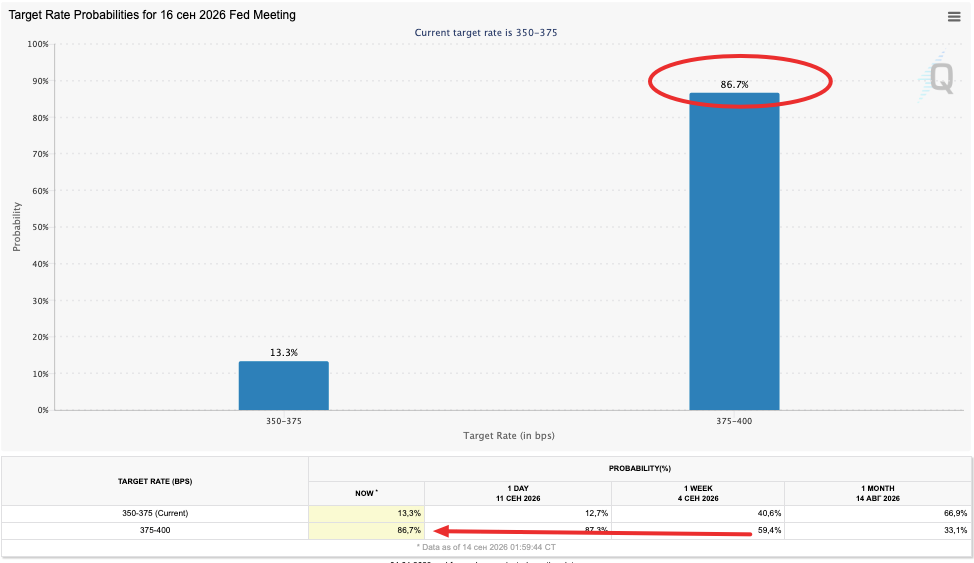
С другой стороны нефтяной ($103 за бочку жижи) создаёт высокую вероятность роста ставок, а следующее заседание ФРС намечено на 17 сентября.
Вероятность повышения ставки 86% и это позволяет Уоршу без чрезмерной жёсткости повысить ставку и показать, что он готов сдерживать инфляцию, несмотря на то, что его лоббировал Трамп.
Исходя из этого интерес к риску вновь снизился, и, я думаю, вы заметили это по портфелям.
Теперь снова есть желание нарастить SPLV и что-то из топ-7 акций.
Что, собственно, похоже, и делает Дракенмиллер.
Что известно по Duquesne Дракенмиллера.
• 🔴 Продал: Intel (INTC), Micron (MU), Broadcom (AVGO) — 5 чиповых/фотонных позиций закрыто
• 🟢 Купил: Amazon (AMZN) — сильно нарастил; открыл новую позицию в AMD; Alphabet (GOOGL)
Сейчас сильно обсуждается тема робототехники и предполагается, что это станет следующим сильным трендом.
Недавно Goldman Sachs поднял прогноз до 6,5 млн гуманоидных роботов к 2035 — «физический AI» становится консенсус-темой. Это совпадает с тезисом Druckenmiller'а: слой ценности смещается с чипов памяти (перегретый цикл) на исполнительную физику — роботов, автономность.
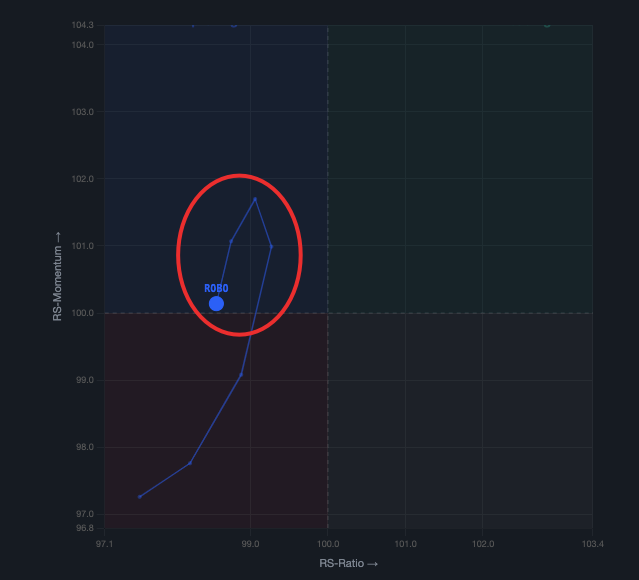
Но прямо сейчас сектор робототехники развернулся в сторону ослабления, как и многие другие высокорисковые сектора.
Глобальный рост ставок
ФРС поднимет ставку в среду, Банк Японии в пятницу (ждут повышения до 1.25%, 30-летний максимум), Банк Англии с ястребиными сигналами. Три центробанка ужесточают одновременно. Стоимость денег глобально идёт вверх.
Доходность 10-летних коснулась почти 5%. Когда безрисковая ставка близка к 5%, вся математика оценки growth-компаний ломается — отсюда и удар именно по Nasdaq, а не по всему рынку.
Второй фронт, о котором никто не говорит — Япония и AI-долг
Первый — AI-долг. По оценке ФРБ Далласа, эмиссия инвестиционного долга под AI в 2026-м — около $300 млрд, что в пересчёте на дюрацию даёт до $360 млрд предложения длинного долга. Это примерно восьмая часть всего предложения длинных облигаций Казначейства. AI-стройка не просто жжёт деньги — она физически повышает их цену для всех, выкачивая капитал с рынка.
Второй — Япония. 30-летние японские облигации на рекордных 4.18%. Впервые за годы японцам выгоднее держать деньги дома, и они репатриируют капитал — резервы Японии упали на $80 млрд за август, иностранные держатели Treasuries сокращаются «во главе с Японией». Деньги, годами подпитывавшие рынок США, потекли обратно.
Вывод, который стоит усвоить: рост ставок реальный, а не только инфляционный. Реальные ставки США выросли на 60 базисных пунктов против 16 у инфляционных ожиданий. Капитал стал дороже физически, а не на бумаге.
Что это по-настоящему значит для портфеля — делить надо по FCF, а не по сектору
Вот главный сдвиг в оптике. Мы привыкли думать секторами. Но в режиме дорогих денег правильная линия раздела — свободный денежный поток.
Все убыточные истории — редкозёмы, ядерка, космос, кванты, neoclouds — это, по сути, одна ставка на дешёвые деньги. Они падают вместе, потому что все зависят от доступа к дешёвому капиталу. Это объясняет то, что мы видели: уран и ядерка (SMR, LEU) валятся вместе с AI, а не служат хеджем. У них у всех отрицательный FCF.
Итог
А настоящая диверсификация — держатели кэша. Alphabet (чистый кэш +$121 млрд) и Berkshire (чистый кэш +$237 млрд, в Treasuries) выигрывают от роста ставок — они зарабатывают процент на своей подушке.
Сегодняшнее падение — не про безопасность AI. Про то, что деньги дорожают одновременно на трёх фронтах: ФРС, Япония, AI-долг. Портфель делится не на секторы, а на тех, кто жжёт кэш, и тех, кто на нём зарабатывает.
Ждет заседания ФРС в среду, тон Уорша покажет, что будет с ликвидностью.
Пока нет комментариев. Будьте первым!